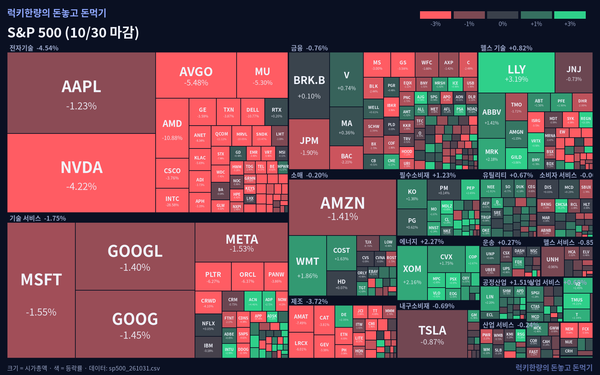
나스닥 주간 회고 (10/19~10/23) — 메타가 불 지른 AI 투자비 걱정, 돈은 국채로, 금요일엔 유가가 주인공
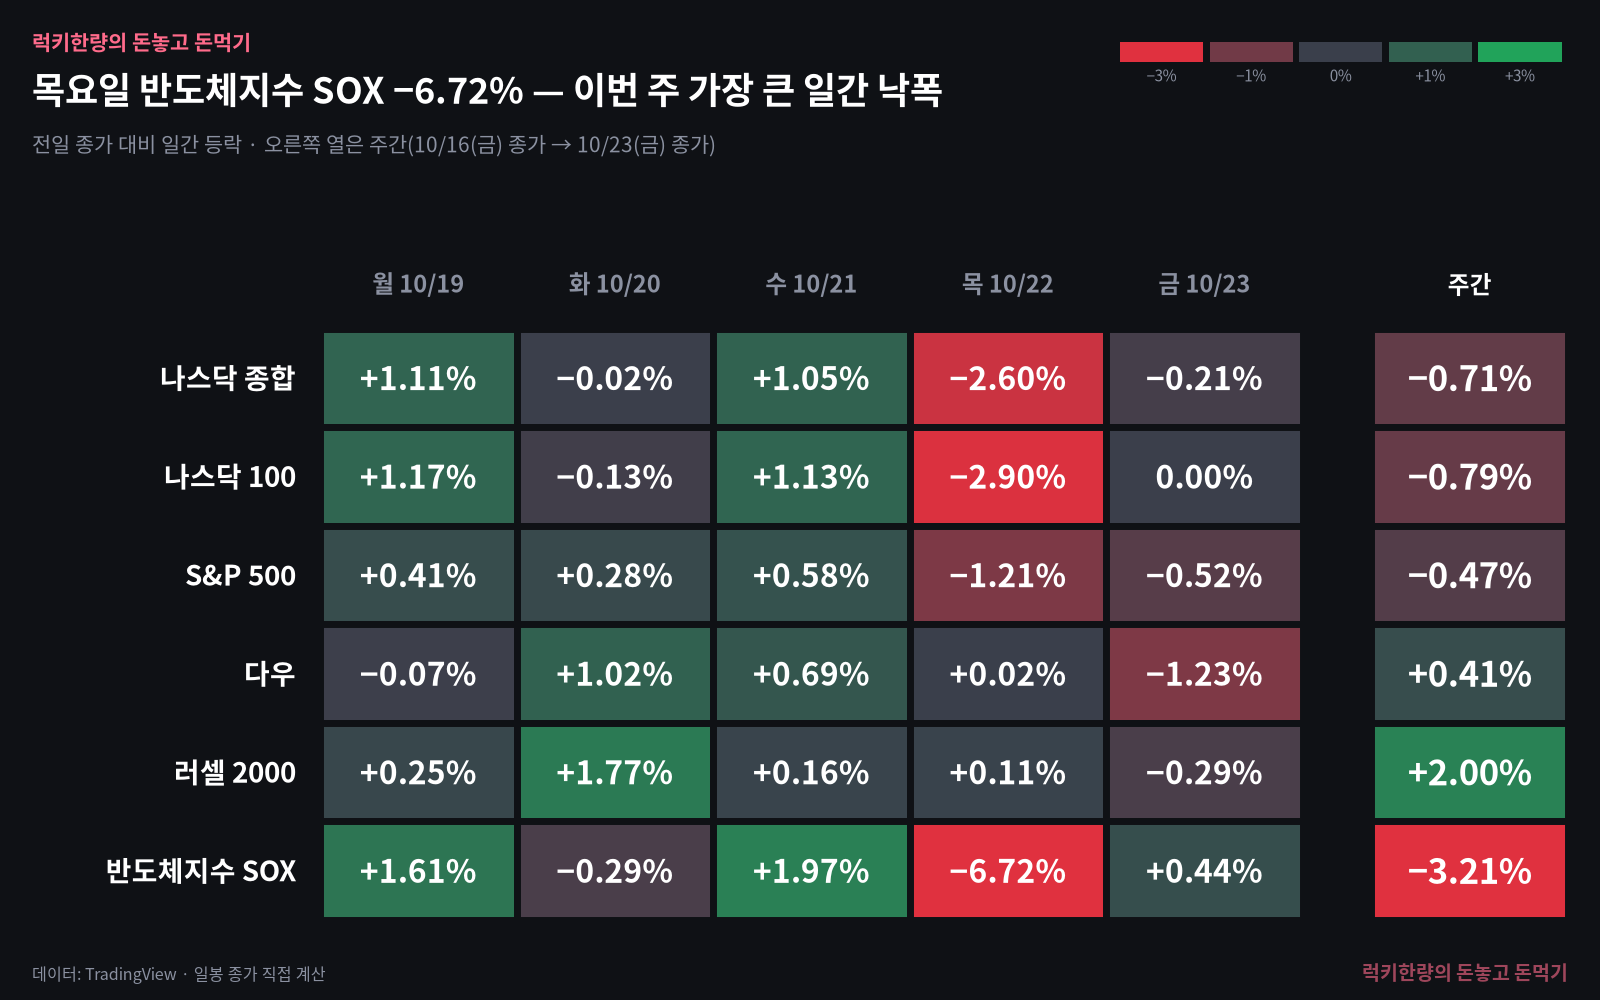
나스닥 종합 −0.71%, S&P 500 −0.47%, 반도체지수 −3.21%인데 다우 +0.41%, 러셀 2000 +2.00%였어. 나스닥 100 종목으로 보면 53개가 올랐고 47개가 내렸어. 오른 쪽은 보안·소프트웨어, 내린 쪽은 반도체 장비와 AI 인프라야. 종목마다 이유를 확인된 것, 추정, 확인되지 않은 것으로 나눠 적었어. 다음 주는 연준·알파벳·마이크로소프트·아마존·PCE가 한꺼번에 와.

이번 주 나스닥은 수요일까지 +2%를 넘겼다가 목요일 하루에 −2.6%로 끝났어. 메타가 실적은 넘기고도 마이너스 잉여현금흐름과 설비투자 상향으로 AI 투자비 걱정을 되살렸고, 같은 날 램리서치가 "단기 공급망 제약"을 언급하자 반도체지수(SOX)가 하루 −6.72%로 무너졌어. 주간으로는 나스닥 −0.71%, S&P 500 −0.47%인데 다우 +0.41%, 러셀 2000 +2.00%라서 기술주 전체가 아니라 반도체·AI 인프라가 맞은 주에 가까워. 나스닥 100에서는 크라우드스트라이크(+13.27%)·팔로알토(+11.27%) 같은 보안주와 로퍼(+14.48%)·톰슨 로이터(+12.99%)가 올랐고, 램리서치(−12.82%)·KLA(−12.15%)·코어위브(−11.65%)가 내렸어. 금요일엔 이란의 보복 경고에 브렌트가 116.72달러로 4월 말 이후 최고 종가를 찍었어. 다음 주는 연준, 알파벳·마이크로소프트·아마존 실적, PCE가 몰려 있어서 변동성이 커질 수 있어.
이 글에서 이유는 확인 정도에 따라 말투를 나눠 적었어. 공시나 신뢰할 만한 보도로 확인된 건 단정으로, 추정이면 "~로 보여"로, 근거를 못 찾은 건 "뚜렷한 개별 재료는 확인되지 않았어"로 적었어.
이번 주 숫자 (10/16 금 종가 → 10/23 금 종가)
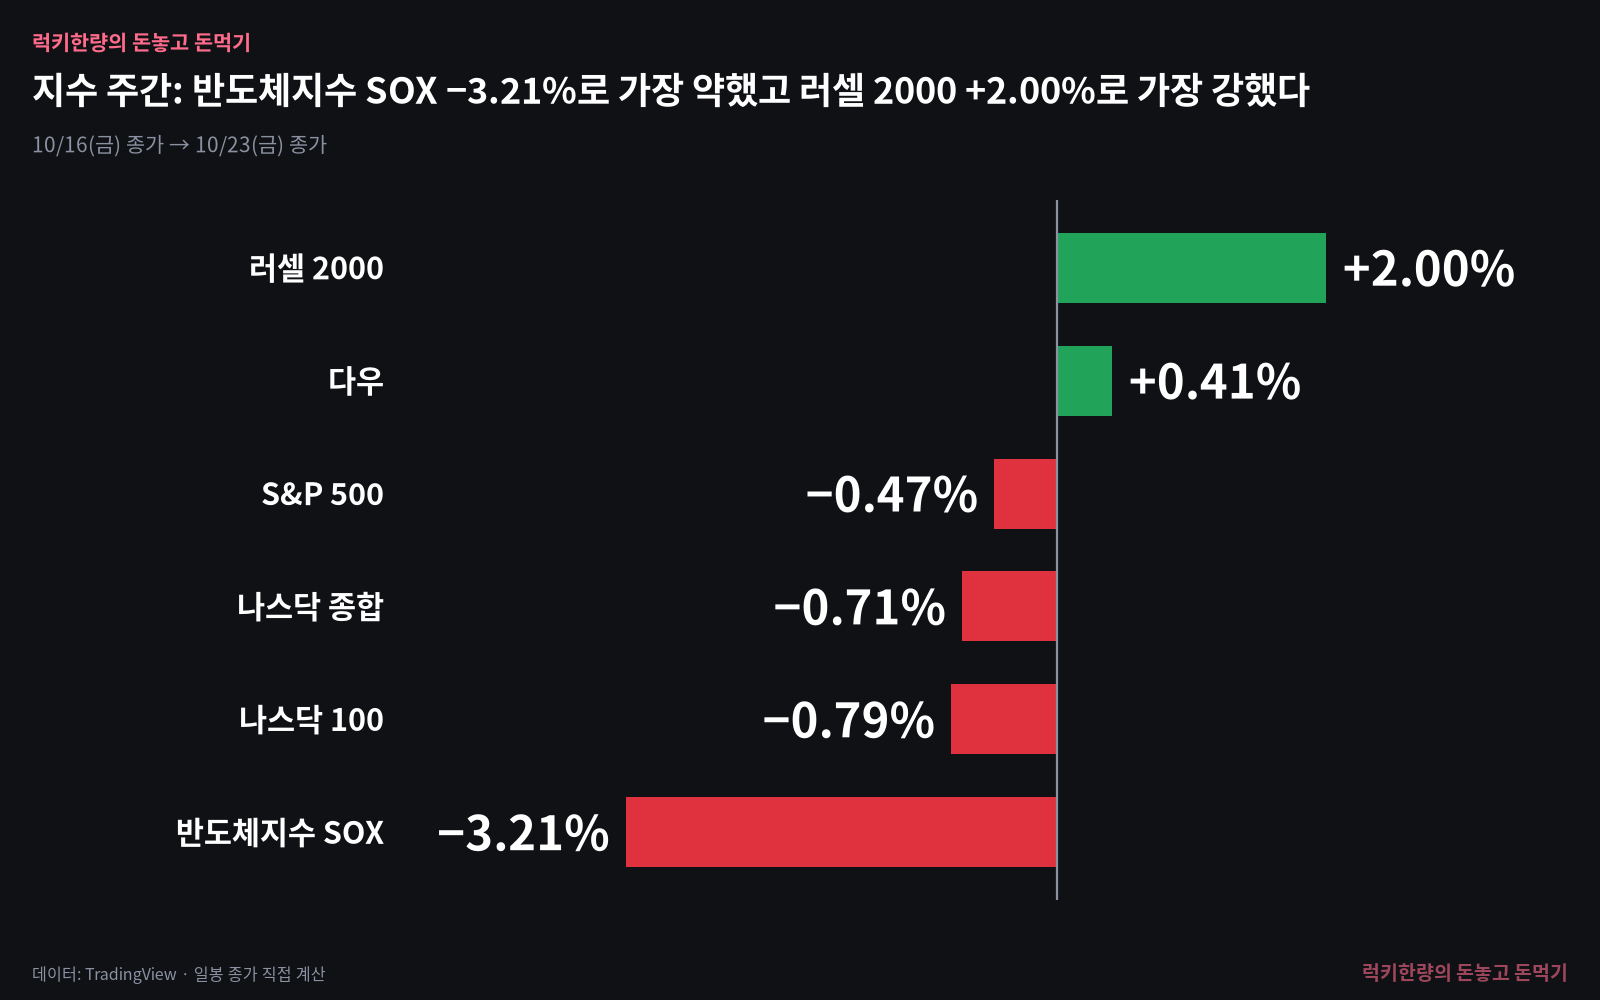
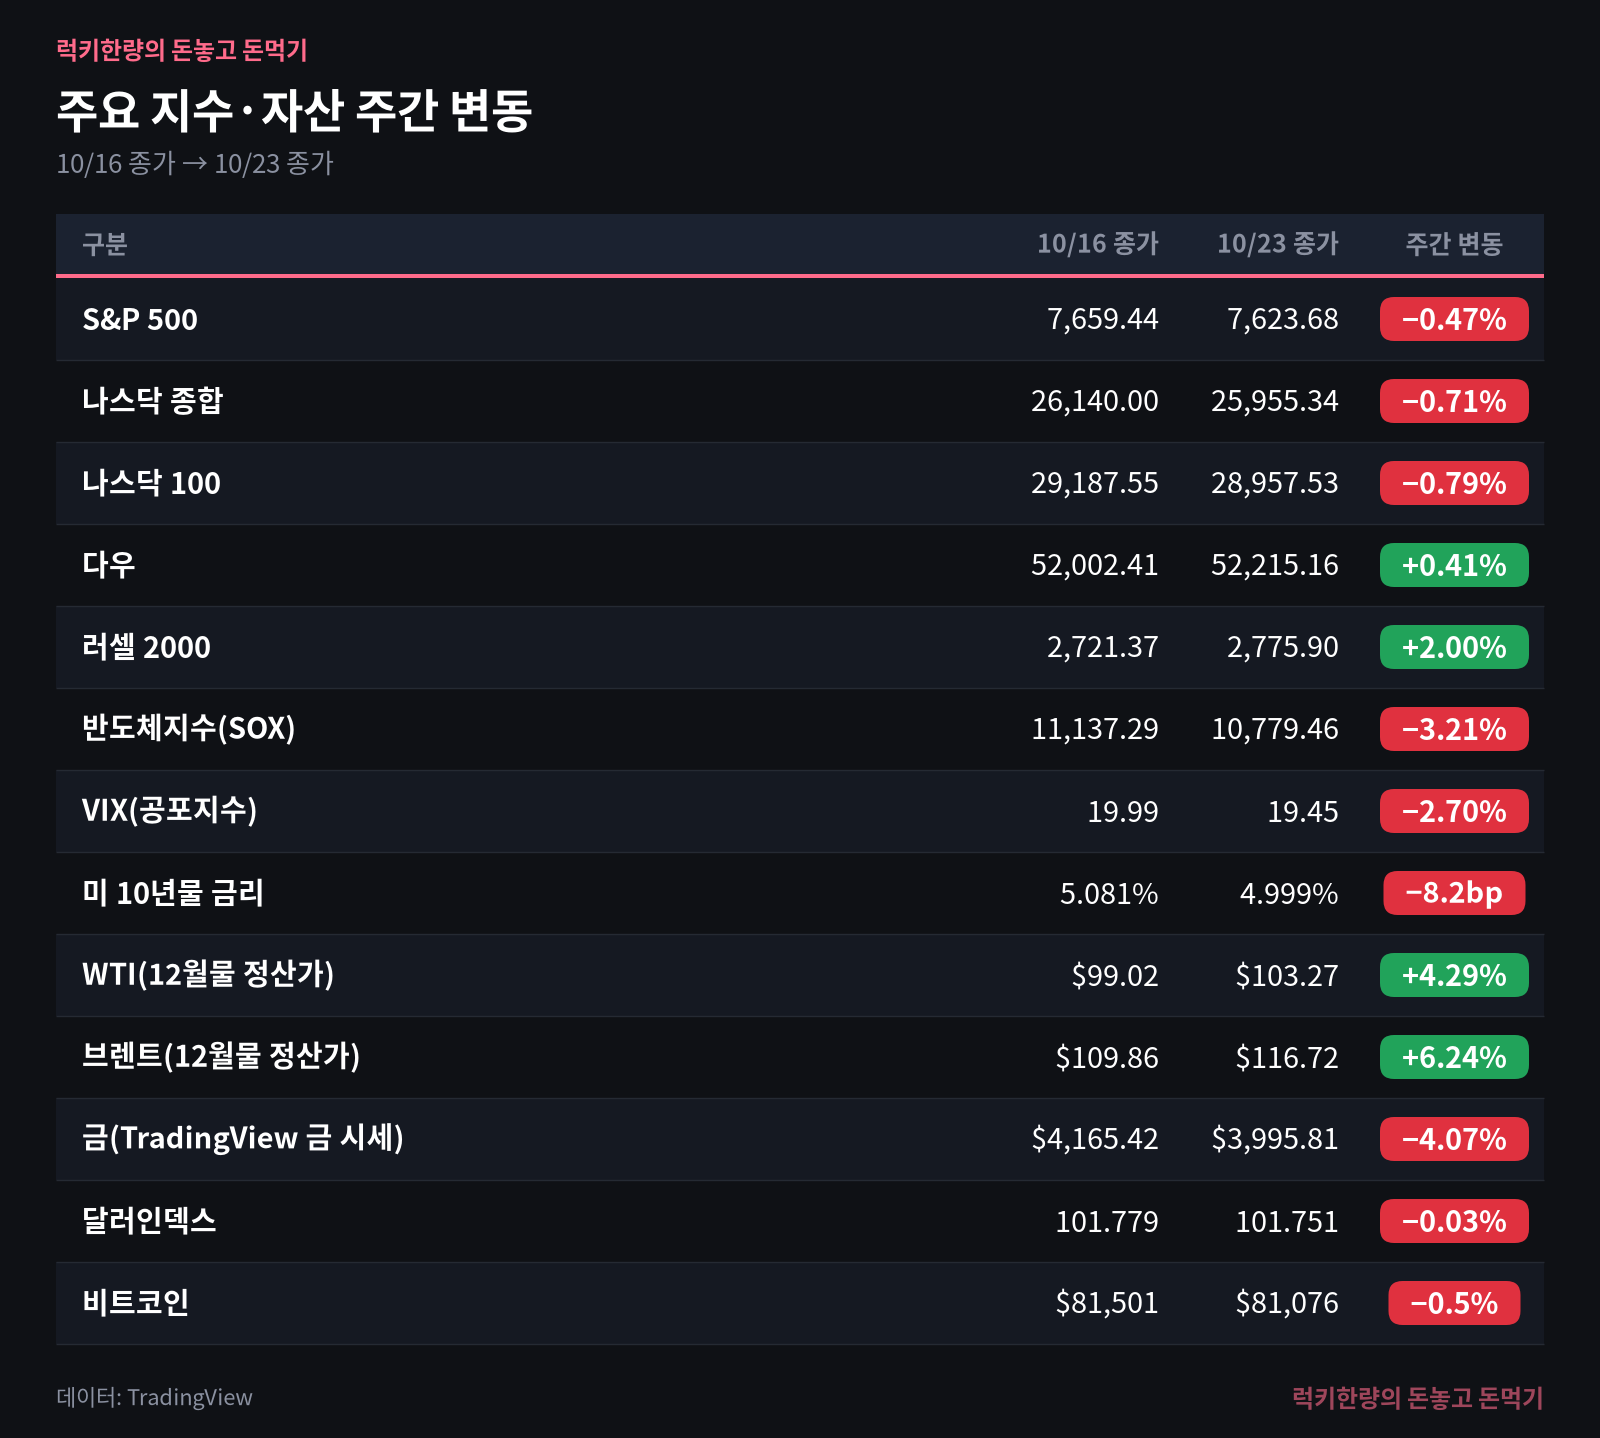
- 기준은 TradingView 일봉 종가로 직접 계산한 값이야. 금은 집계처마다 −3.5%~−4.4%로 달라서 TradingView 금 시세 기준이라고 밝혀 둬. 비트코인은 UTC 일봉 기준이라 시각 기준 가격과 조금 달라.
- 이 글의 모든 주간 등락은 금요일(10/16) 종가 대비 금요일(10/23) 종가 기준이야. X 게시물 중에는 화요일(10/20) 종가 기준으로 계산한 것도 있어서 숫자가 다르게 보일 수 있어.
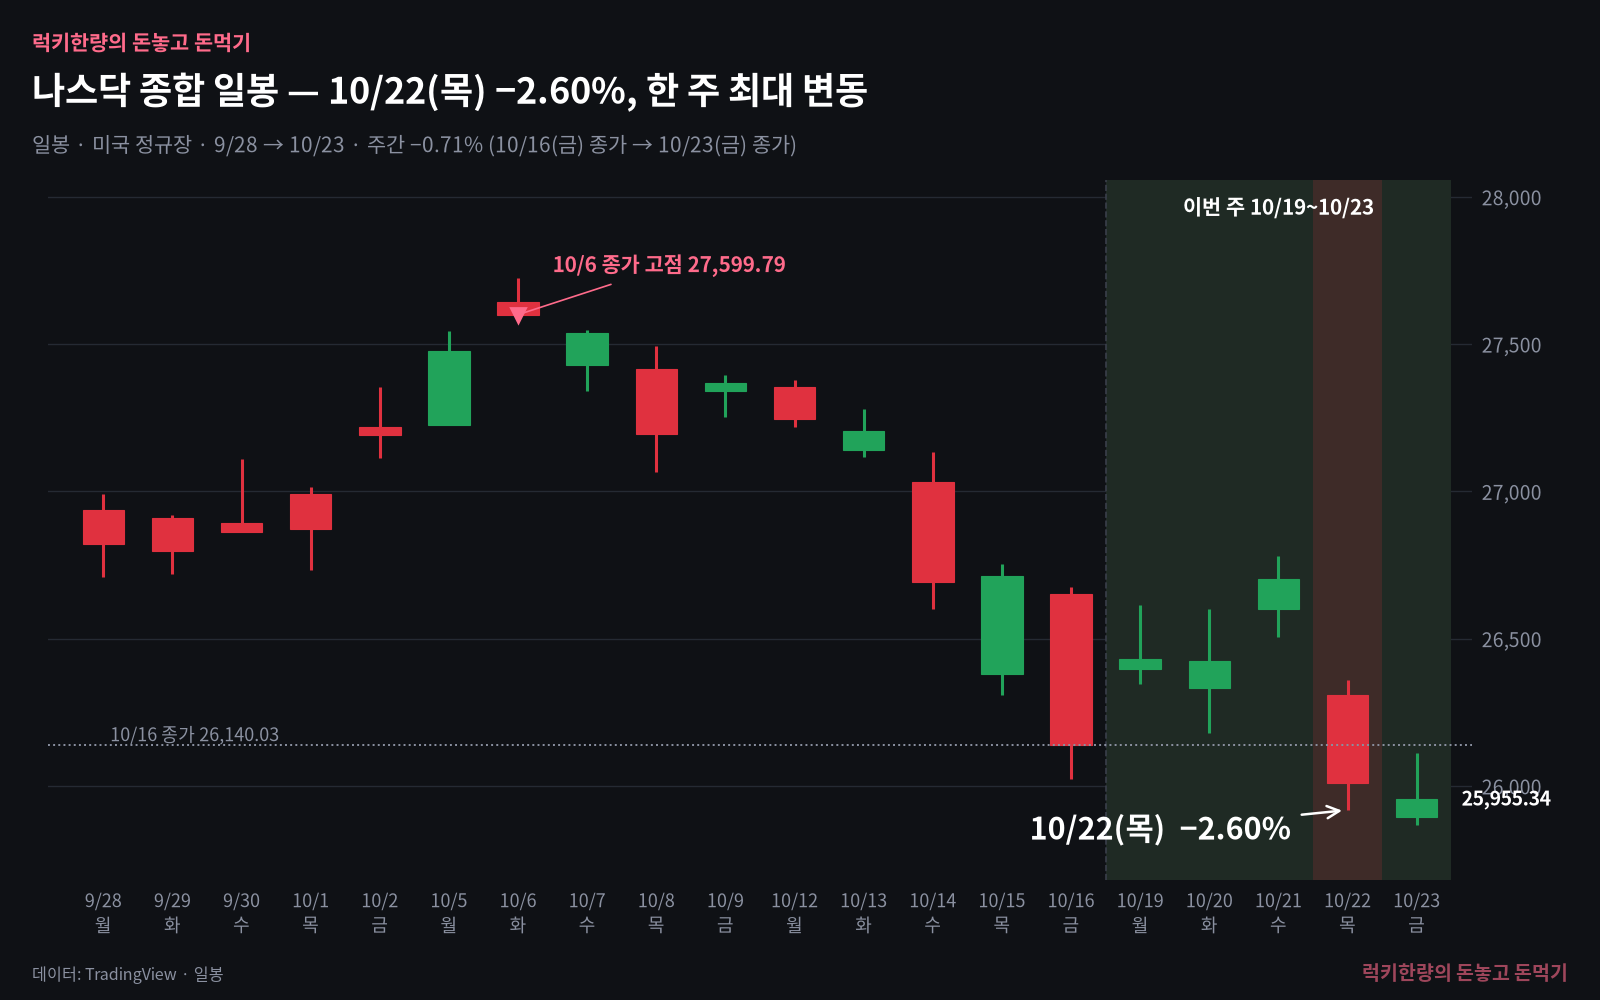
- 나스닥 종합은 10/6 종가 고점(27,599.79) 대비 −5.96%까지 내려와 있어. 아래 차트는 9/28 이후 일봉 흐름이야.
- 미 10년물은 5%를 밑돌며 끝났어. 다른 집계처는 지난주 금요일 수치를 5.09~5.10%로 적어서 −10bp 안팎으로 나오기도 해.
- 시장 폭은 오히려 넓게 올랐어. 모닝스타 집계로 미국 상장 876개 기업 중 60%가 올랐고, 스타일로는 성장주 −1.16%, 가치주 +0.79%, 소형주 +1.03%였어(Morningstar).
하루씩 돌아보면
업종별로 보면 (업종 ETF 주간 등락)
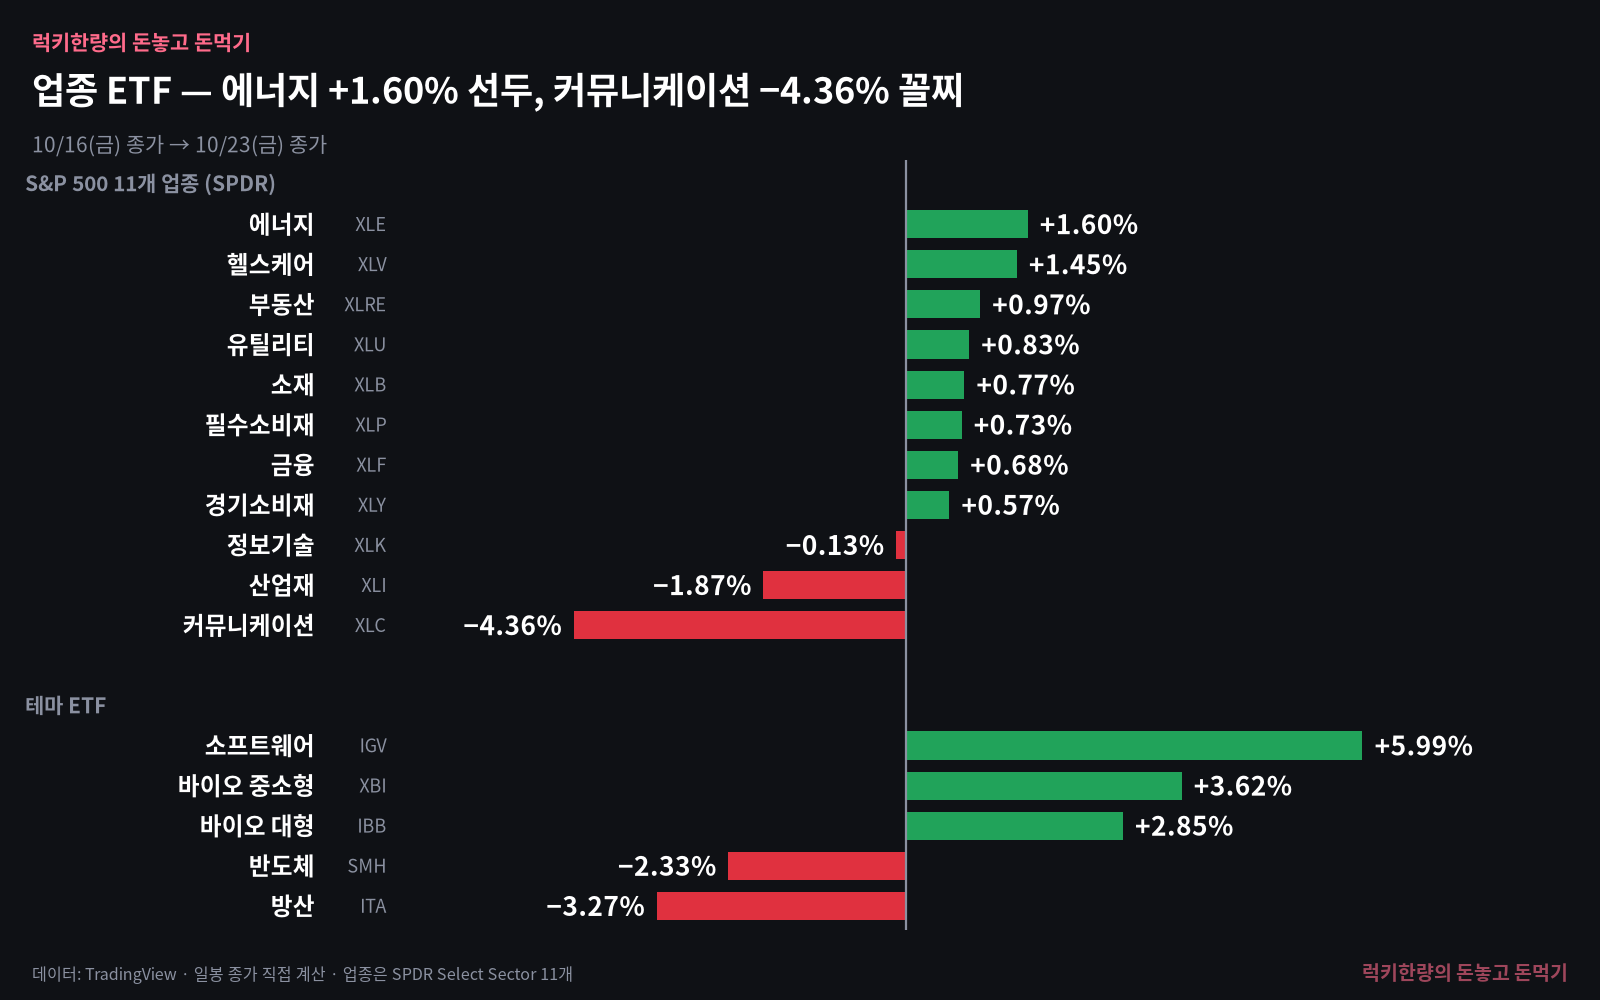
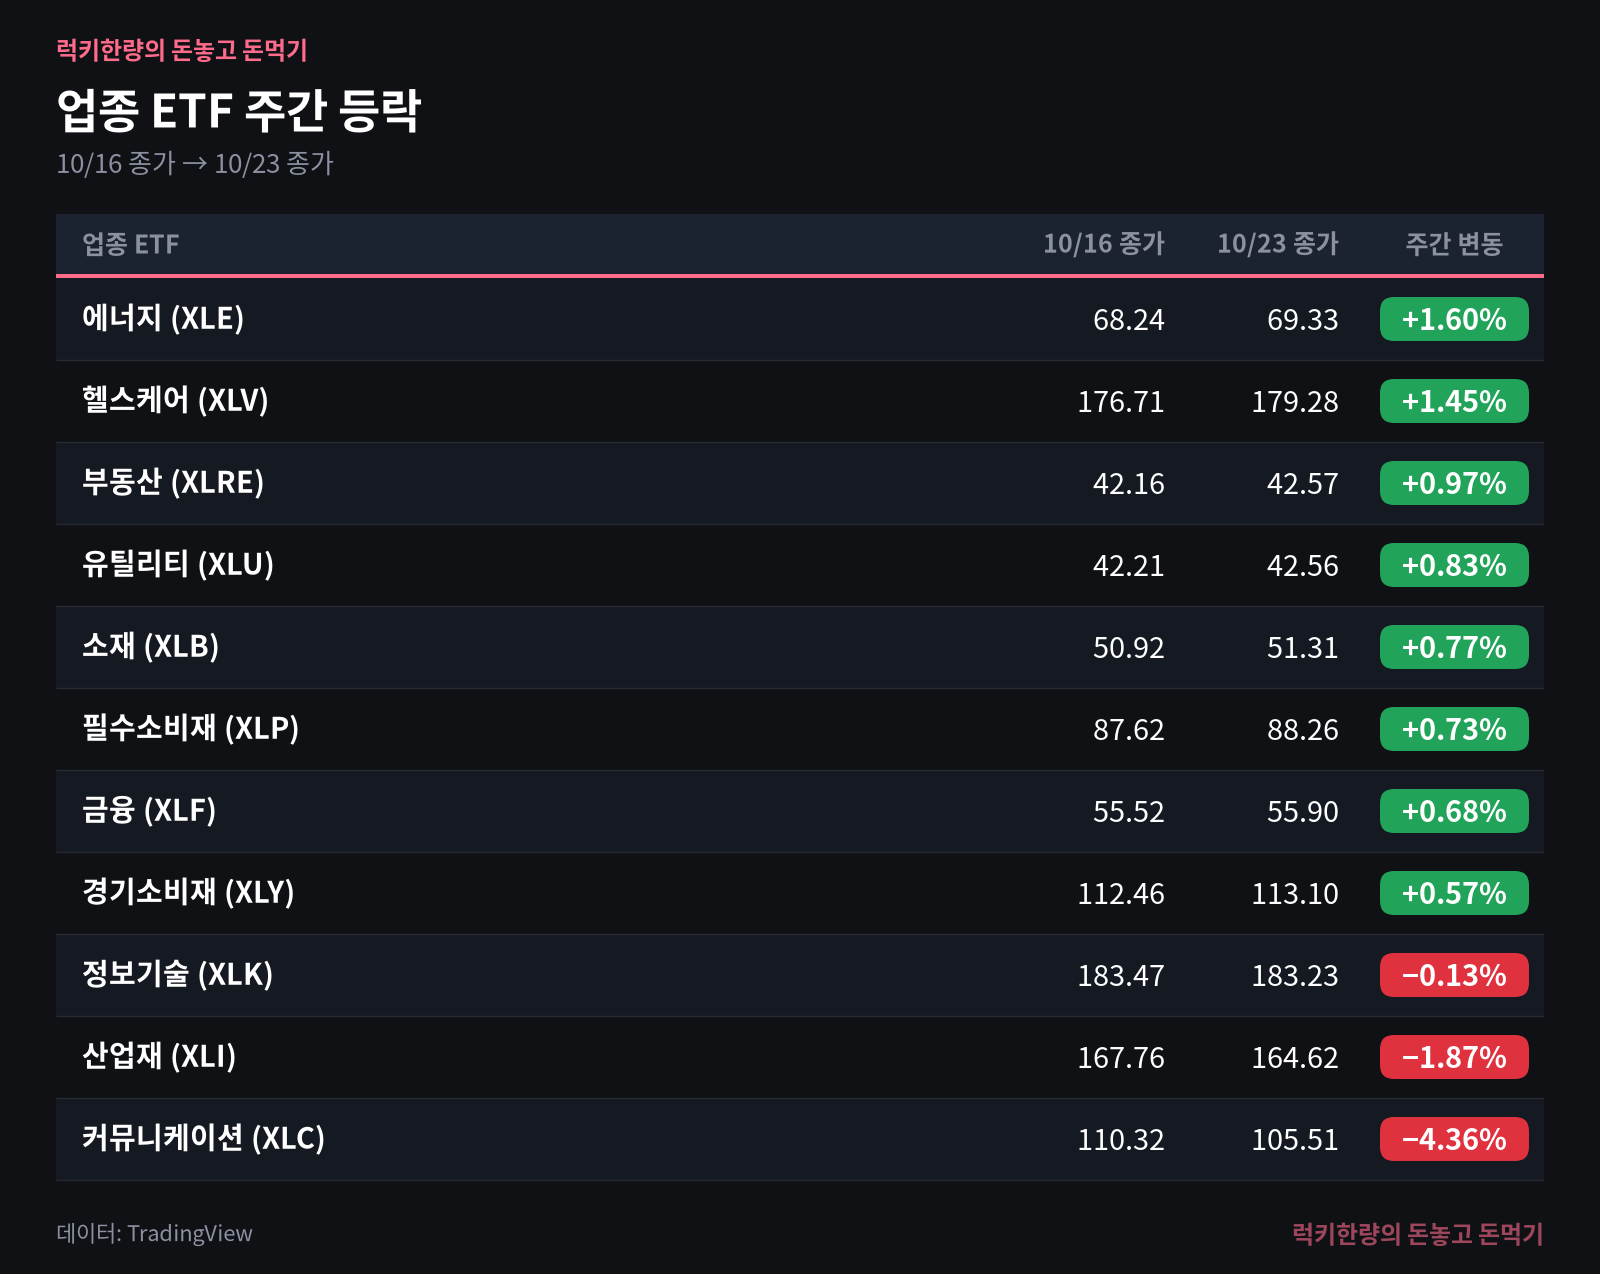
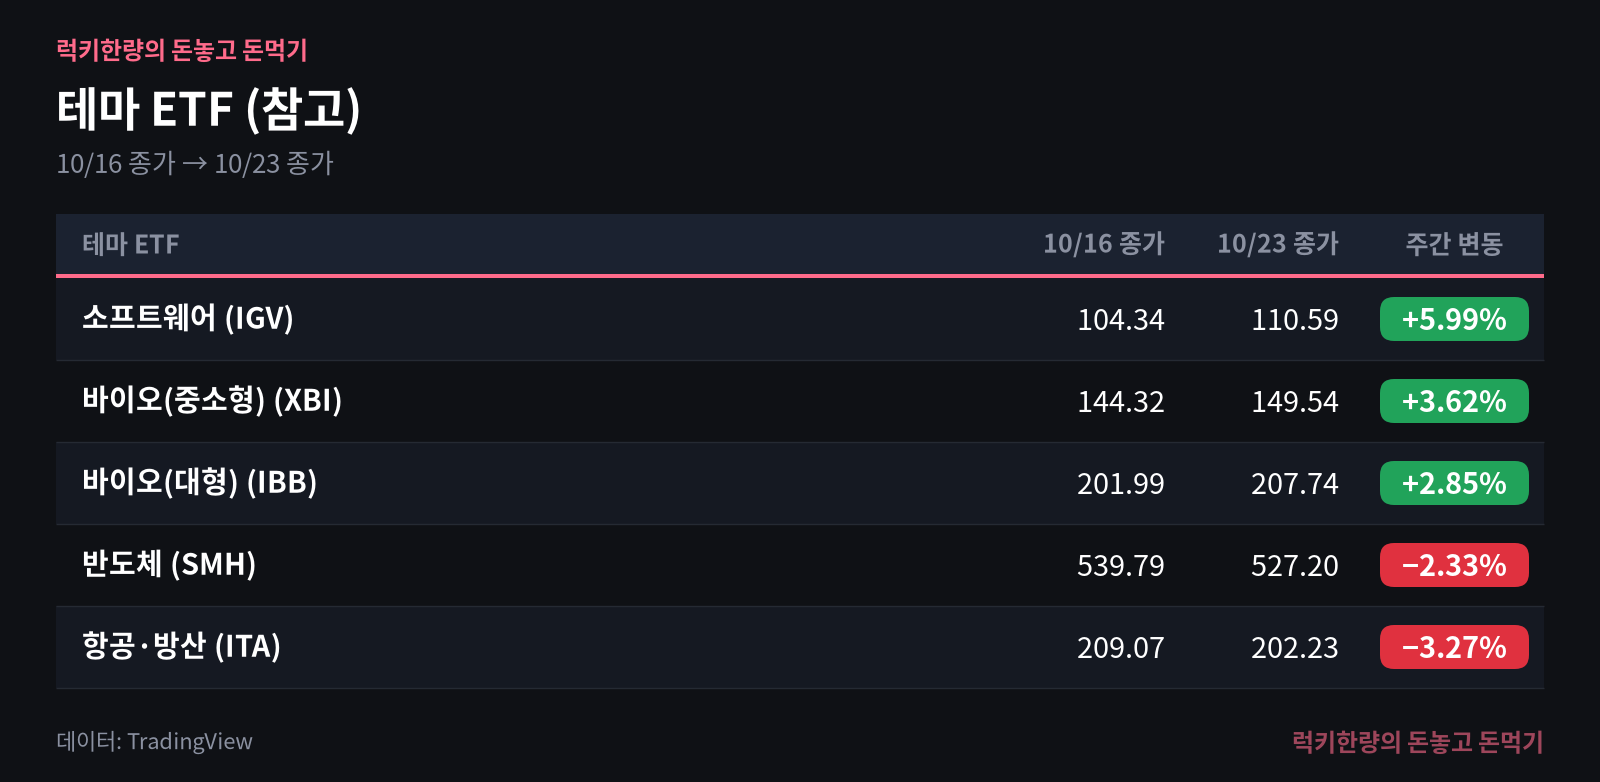
미국 대표 업종 ETF 11개(SPDR 셀렉트 섹터)와 테마 ETF 5개를 10/16 종가 → 10/23 종가로 직접 계산했어. 11개 중 8개가 올랐어.
테마 ETF (참고)
오른 쪽
에너지 (XLE +1.60%). 브렌트가 주간 +6.24%로 오른 데 따라 올랐어. 금요일에 이란이 공습이 다시 시작되면 걸프 지역 기지와 송유관까지 보복하겠다고 경고하자 브렌트가 4월 말 이후 최고 종가를 기록했고, XLE는 그날 하루 +2.60%였어. 유가 상승을 따라간 것으로 보여. 에너지 업종 안에서 어떤 종목이 이끌었는지는 확인하지 못했어.
헬스케어 (XLV +1.45%). 뚜렷한 단일 재료는 확인되지 않았어. 주중에 큰 제약·바이오 소식이 이어졌어. Amgen의 천식 치료제 Tezspire 3상 결과, AbbVie SKYRIZI의 크론병 FDA 승인, Gilead가 선급금 12.8억 달러에 PepStar의 IL-23R 프로그램을 인수한 소식이 대표적이야(Longbridge 주간 리뷰, 2차 집계 기준). 화요일에 돈이 헬스케어·소형주로 옮겨 갔다는 해석도 있어서, 기술주에서 헬스케어로 순환매가 있었던 것으로 보여.
바이오 (XBI +3.62%, IBB +2.85%). 임상 결과, 승인, M&A 소식이 이어졌어. CNBC는 10/24에 바이오가 새 사이클에 들어섰다고 진단하면서 근거로 올해 상반기 M&A 1,340억 달러, 특허 만료 절벽, IBB 연초 대비 +24%를 들었어. 다만 주간 상승이 특정 사건 하나 때문이라고 설명한 기사는 없었어. XBI는 월·화(+2.45%, +3.64%)에 몰려 오르고 수·목·금에는 −2.4%를 되돌렸어. 모더나는 목요일 하루 −17.57%였고, X의 한 집계 계정은 머크와 함께 낸 mRNA 흑색종 백신 데이터 뒤 재료 소멸 매도라고 해석했어(2차 집계 기준).
소프트웨어 (IGV +5.99%). 단일 원인을 지목한 기사는 없었어. 10/16에 소프트웨어가 장중 약 5% 급락한 뒤 반등한 것으로 보여. 여기에 반도체·AI 하드웨어에서 소프트웨어로 돈이 옮겨 간 것, 금요일 보안주 급등, 세일즈포스의 Braze 약 57억 달러 인수 같은 M&A·AI 제품 소식이 겹친 것으로 보여(Kalkine, Longbridge 주간 리뷰, 2차). 일별로는 월 +1.58%, 화 +0.89%, 수 +1.77%, 목 −0.09%, 금 +1.72%로 나스닥이 −2.6% 빠진 목요일에도 보합이었어. 10/16 급락 자체의 원인과 IGV 안에서 보안주 비중은 확인하지 못했어.
내린 쪽
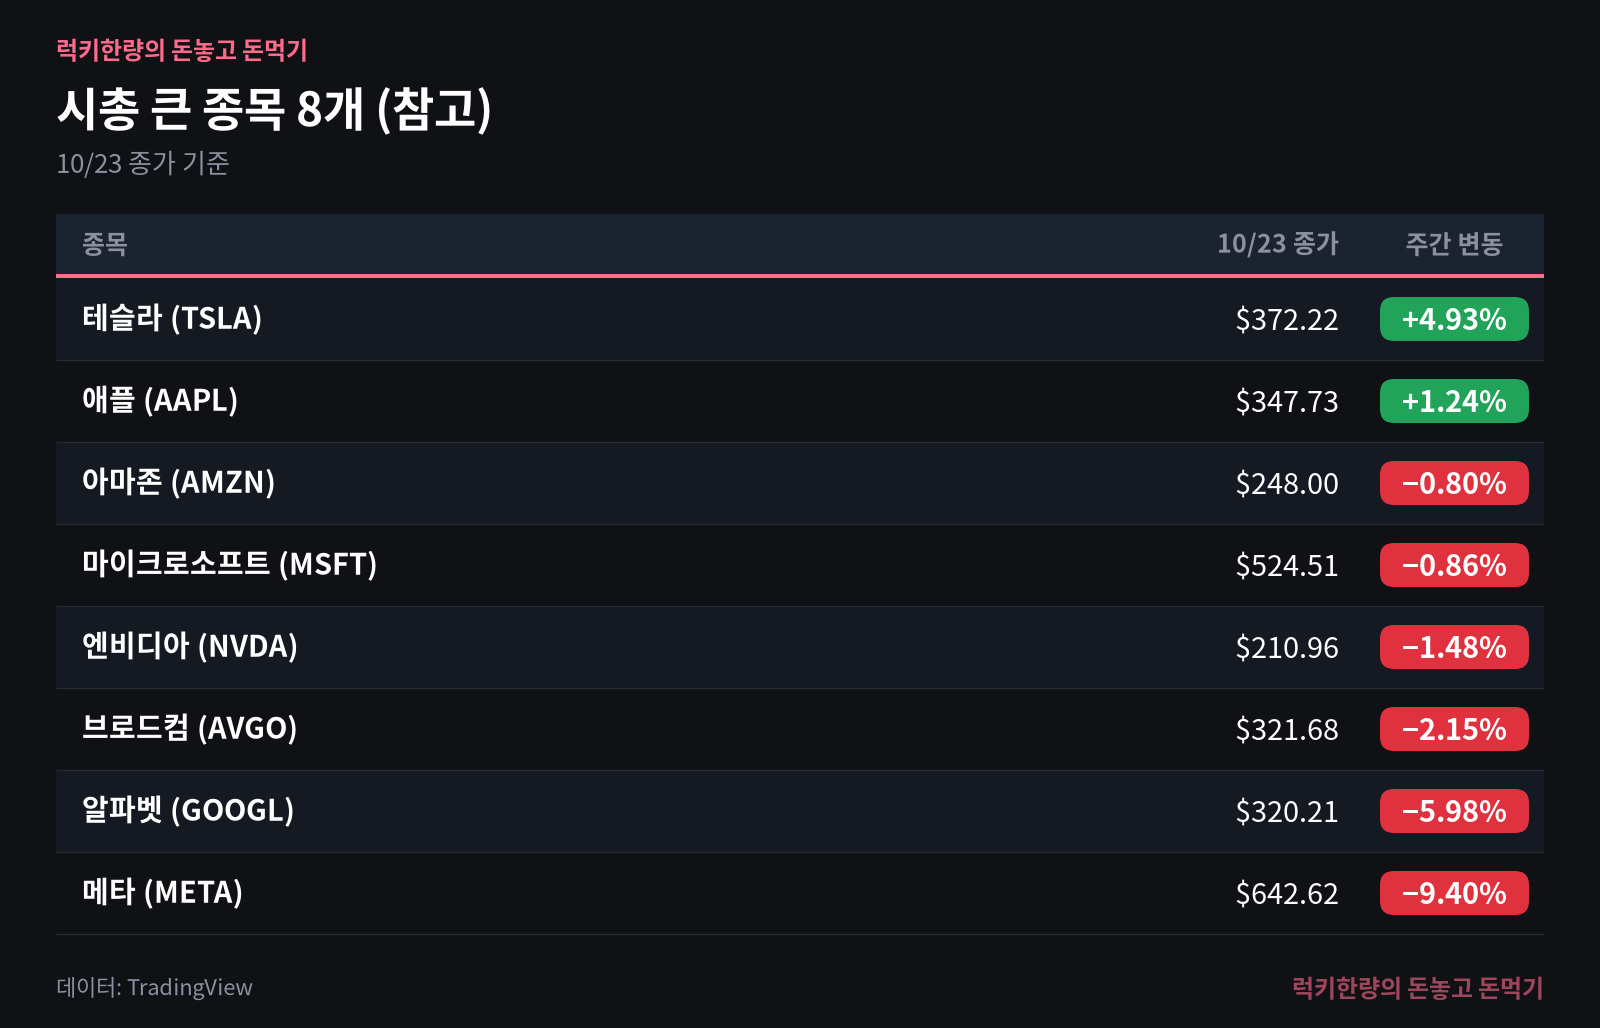
커뮤니케이션 (XLC −4.36%). 메타(−9.40%)와 알파벳(−5.98%)이 큰 몫을 차지했어.
- 메타: 3분기 매출 646.0억 달러로 예상(633.7억 달러)을 넘었지만 잉여현금흐름이 −21.2억 달러였고, 올해 설비투자 범위의 하단을 1,300억에서 1,350억 달러로 올렸어(범위 1,350억~1,450억 달러). 5년 CDS 스프레드는 사상 최고였어. 주가는 목요일 −6.98%였어(CNBC).
- 통신주: 금요일에 Bloomberg가 스페이스X가 최소 8만 개 셀 사이트 접근을 협상 중이라고 보도했어. AT&T가 −7.96%, T모바일이 −7.71%였고 크라운캐슬은 +9%, 아메리칸타워는 +4%였어(Reuters, CNBC). 협상 중이라는 보도이고 확정된 계약은 아니야.
- 넷플릭스: 10/20 실적 뒤 4분기 가이던스가 약하다는 평가가 나왔고 10/21에 −5.31%였어(Benzinga).
- 알파벳은 화요일부터 4일 연속 내렸는데(−1.13%, −1.62%, −3.15%, −1.24%) 뚜렷한 개별 재료는 확인되지 않았어.
- 메타·통신·넷플릭스가 −4.36%를 각각 얼마나 설명하는지는 계산하지 못했어. 위 사건들이 업종 약세와 같은 시기에 있었다는 것까지만 말할 수 있어.
산업재 (XLI −1.87%). 단일 원인을 지목한 기사는 없었어. 목요일(−0.94%)에는 AI 인프라·전력설비주 매도가 컸고(이튼 −6%대), 금요일(−1.27%)에는 아멕스(−3.68%, 인력 5% 감축 발표)에 다우가 −1.23%로 밀리고 유가와 금리가 오른 것이 겹친 것으로 보여. 퀀타서비스 같은 AI 전력 관련주의 낙폭이 컸고 방산(RTX 가이던스 상향)·운송(유니언퍼시픽 실적)이 일부 받쳐 준 것으로 보여(Longbridge 주간 리뷰, 2차). 구성 비중으로 기여도를 계산해 확인한 건 아니야.
항공·방산 (ITA −3.27%). 낙폭이 방산 대기업보다 항공우주 부품주에 몰린 것으로 보여. 2차 집계(ETF Copilot)는 이번 주 GE −9.0%, 하윗(Howmet) −15.9%, 카펜터 −24.5%, 록히드마틴 +9.4%로 정리했는데 따로 검증한 값은 아니야.
- 카펜터 테크놀로지: 10/22 회계 1분기 매출 7.985억 달러가 컨센서스 8.309억 달러에 못 미쳐 약 20% 하락했어(Motley Fool, Investing.com).
- 하윗: 10/29 실적을 앞두고 항공우주 업종 매도와 높은 밸류에이션 속에 내렸다는 해석이 있어(Investing.com, Trefis, 2차).
- GE: 10/20에 EPS 가이던스를 올리고도 3.67% 내렸어(Kalkine). GE와 하윗이 내린 구체적인 이유는 확인하지 못했어.
- 록히드마틴: 10/22 수주잔고 기록과 F-35 프레임워크 보도로 +6.96%였어(Kalkine).
- ITA는 10/23 종가 202.23으로 52주 범위(195.71~256.60)의 아래쪽에 있어(WSJ).
반도체 (SMH −2.33%). 목요일 램리서치 실적 뒤 장비주를 중심으로 밀렸어. 자세한 내용은 아래 핵심 이슈 1과 종목 표를 봐줘.
정보기술 (XLK −0.13%)은 거의 제자리인데, 안을 들여다보면 소프트웨어(IGV +5.99%)와 반도체(SMH −2.33%)가 정반대로 움직였어.
모닝스타 집계(참고)는 에너지 +1.56%, 헬스케어 +1.52%, 통신 서비스 −2.8%, 산업재 −2.07%였어. 방향과 순서는 ETF와 같고, 통신 서비스는 ETF(−4.36%)가 더 깊게 나와. ETF는 메타·알파벳 비중이 커서 생기는 차이로 보여.
나스닥 100에서 오른 종목, 내린 종목
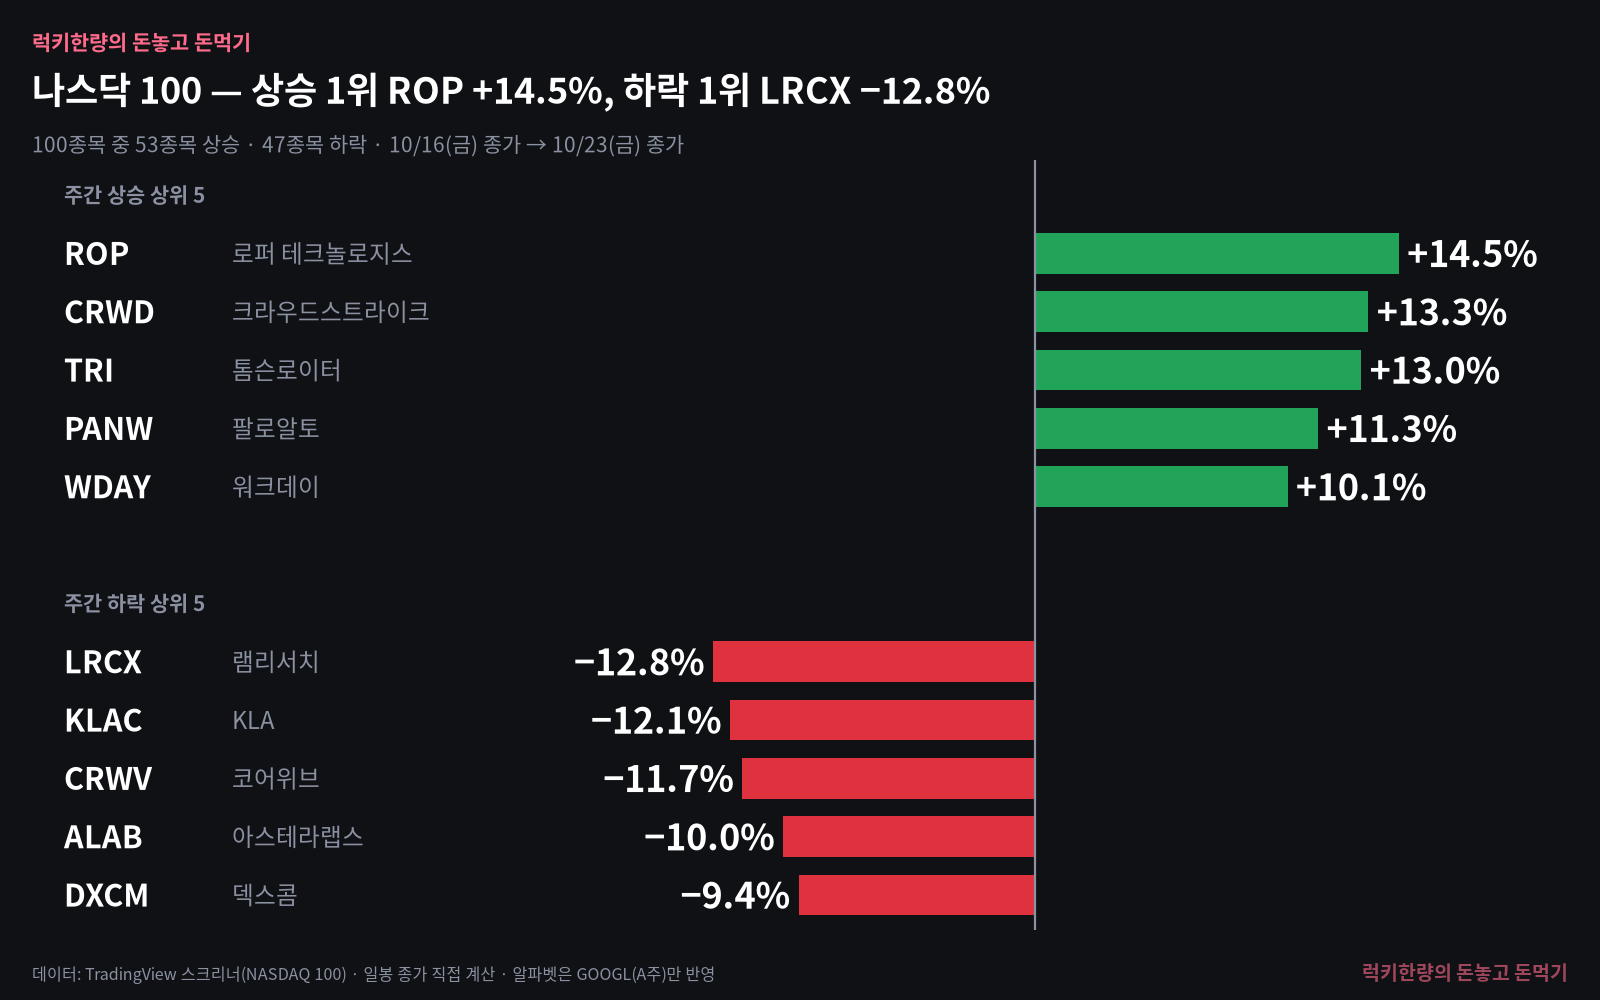
나스닥 100 구성 종목 100개(알파벳은 A주 GOOGL만 넣었어)의 주간 변동을 10/16 종가 → 10/23 종가로 직접 계산했어. 53개가 올랐고 47개가 내렸어. 구성 종목 목록은 TradingView 스크리너의 "NASDAQ 100" 지수 구성 종목이야. 기계적으로 줄 세운 결과라서 AI·반도체에만 쏠리지 않아.
상승 상위 5
하락 상위 5
※ 모든 주간 등락은 금요일(10/16) 종가 대비 금요일(10/23) 종가 기준이야. X 게시물 중에는 화요일(10/20) 종가 기준으로 계산한 것도 있어서 숫자가 다르게 보일 수 있어.
오른 종목의 이유
로퍼 테크놀로지스(ROP). 10/22 장 전에 낸 3분기 실적에서 조정 EPS가 5.89달러(컨센서스 5.79달러), 매출이 21.7억 달러(+8%)였어. 연간 조정 EPS 가이던스는 22.35~22.40달러로 올렸어(기존 22.15~22.30달러)(Roper 보도자료). 나스닥 100이 −2% 넘게 빠진 날 +9.73%였는데, 연초 AI 우려로 많이 내려 있던 밸류에이션(선행 PER 17배)이 반응을 키운 것으로 보여(Yahoo Finance). 주간 상승의 나머지인 10/20 +3.84%는 이유가 확인되지 않았어.
톰슨 로이터(TRI). 10/22 09:00(ET)에 미국 고객용 에이전틱 AI 세무·감사·회계 플랫폼(CoCounsel) 차세대판을 내놓았고, 같은 날 +6.94%였어(보도자료, RTTNews). 같은 날 AI 하드웨어는 팔리고 AI를 제품으로 만든 회사는 보상받았다는 해석이 있어(Kalkine). 10/20 +4.24%는 Jefferies의 신규 커버리지(목표가 130달러) 영향으로 보여.
크라우드스트라이크(CRWD)와 팔로알토(PANW).
- 10/21: PHP에서 치명적 취약점 2건(PHP2Shell)이 공개됐고 AI의 도움으로 발견됐다고 보도됐어. CRWD는 그날 +5.26%, PANW는 +2.05%였어.
- 10/22: Mizuho가 CRWD 목표가를 250달러에서 275달러로 올렸어.
- 10/23: Evercore ISI의 채널 파트너 설문이 연말을 앞두고 보안 예산이 단단해지고 있다고 지적했고 CRWD·PANW를 주요 수혜로 꼽았어. 이날 CRWD +8.25%, PANW +7.22%였어(Yahoo Finance, Investing.com).
- 직전 주에 보안주가 크게 빠졌어(10/16 장중 CRWD −7.6%, PANW −8.0%라는 2차 보도). 기준점이 낮아서 이번 주 상승률이 커 보이는 부분이 있는 것으로 보여.
- 이 사건들이 주간 상승 전체를 설명한다고 쓴 기사는 없어. 보도된 촉발 요인을 나열한 거야. 설문은 구매자의 지출 계획을 보여줄 뿐 판매사의 실제 매출은 아니라는 회의적인 의견도 있었어(X, 개인 계정).
워크데이(WDAY). 이번 주 회사 고유의 재료는 확인되지 않았어. 10/16 소프트웨어 급락 뒤의 되돌림, 10/13에 발표한 Anthropic 파트너십·C1.ai 인수로 이어진 AI 기대, 소프트웨어 업종 강세에 동행한 것으로 보여. 10/20 +4.50%와 10/22 +3.46%의 개별 트리거는 확인하지 못했어.
상승 6~8위는 데이터독(+9.12%), 액손(+7.71%), 어도비(+7.59%)였어. 이 세 종목의 이유는 확인하지 못했어. 상위 5개 중 3개(CRWD·PANW·WDAY)가 보안·소프트웨어야. 시장이 AI 인프라에서 빠질 때 소프트웨어·정보서비스 쪽으로 돈이 갔다는 해석이 가능한데, 이를 직접 설명한 1차 보도는 찾지 못했어.
내린 종목의 이유
램리서치(LRCX)와 KLA(KLAC), 반도체 장비주. 10/21 장 마감 뒤 램리서치가 분기 매출 82.2억 달러(사상 최대)와 12월 분기 가이던스 86억±4억 달러를 내놨어(Lam Research 보도자료). 그런데 CFO가 이 가이던스가 "단기 공급망 제약이 없었다면 조금 더 높았을 것"이라고 말하면서 장비주가 급락했어. 컨퍼런스콜 발언으로 전해진 내용에는 일부 12월 출하가 3월 분기로 넘어가고 중국 비중이 의미 있게 줄 것이라는 말도 있었어(Yahoo Finance 등 보도 기준). 10/22에 LRCX −11.76%, 어플라이드머티어리얼즈(AMAT) −8.16%, KLAC −9.55%였어. KLA 고유 뉴스는 확인되지 않았고 업종 동반 하락으로 보여. KLA 실적은 10/29 05:00(한국시간)에 나와.
코어위브(CRWV). 부채와 신용 불안이 이어졌어. CNBC는 10월 들어 주가가 −36%, 5년 CDS 스프레드가 1,145bp, 무담보 채권 수익률이 약 15%라고 전했어(CNBC). Barclays 애널리스트는 "심리가 분명히 부정적"이라고 말했어. Bernstein이 목표가를 51달러로 낮췄다는 헤드라인이 나왔고(Yahoo Finance, 본문 미확인), Morgan Stanley는 10/23 목표가를 70달러로 낮추고 비중 유지를 지켰어(Benzinga). 램리서치 발언과 코어위브 하락을 직접 연결한 기사는 없어. 같은 날 AI 투자·자금 조달 걱정이라는 큰 흐름 속에 있었다는 점까지만 말할 수 있어.
아스테라 랩스(ALAB). 10/22 하루 −11.11%가 주간 하락의 전부야(다른 날은 모두 ±2% 이내). 회사 고유의 악재 공시는 확인되지 않았어. 같은 날 AI 관련주 매도(코어위브 −10.1%, KLAC −9.6%, 테러다인 −10.6% 등)의 일부로 보여. 주초에 TD Cowen이 목표가를 375달러에서 300달러로 낮췄고(투자의견 Hold 유지) 밸류에이션 부담도 거론됐지만, 이를 10/22 급락과 직접 연결한 기사는 없어.
덱스콤(DXCM). 10/21 −6.39%가 주간 하락의 대부분이야. 같은 날 장 전에 애보트가 3분기 실적을 냈고 연속혈당측정기(CGM) 성장 둔화 우려가 덱스콤에 번진 것으로 보여. 애보트는 연간 매출 성장률을 약 6.0%로 제시했어. Reuters는 이를 전망 하향으로 보도했지만 애보트 보도자료에는 하향이라는 표현이 없어(Abbott 보도자료, Reuters). 덱스콤 실적이 10/29 미국 장 마감 후라서 그 전 경계 심리도 겹친 것으로 보여. 10/22(−2.42%)와 10/23(−0.49%)의 이유는 확인하지 못했어.
하락 6~8위는 메타(−9.40%), 루멘텀(−8.25%), 모더나(−8.22%)였어. 메타는 위 커뮤니케이션 업종에서, 모더나는 바이오에서 다뤘어. 루멘텀은 이유를 확인하지 못했어.
시총 큰 종목 8개 (참고)
이번 주 핵심 이슈 3가지
1. AI 투자비 걱정이 다시 시장의 주인공이 됐어.
메타는 매출 646.0억 달러(+26%)로 예상을 넘었어. 하지만 98.9억 달러 소송 비용 때문에 영업이익이 129.88억 달러로 37% 줄었고, 설비투자는 349.1억 달러, 잉여현금흐름은 −21.2억 달러였어. 올해 설비투자 범위의 하단을 1,350억 달러로 올렸고, 5년 CDS 스프레드는 사상 최고였어. 무의결권 클래스 C 주식을 새로 만들기로 했는데, 2027년 1월 19일에 기존 A·B주 1주당 C주 1주를 배당으로 주는 방식이야(CNBC). 같은 날 램리서치도 공급망 제약을 언급했고 반도체 장비주가 급락했어. 시장 반응은 BofA 집계에 잘 나와. 고객들이 개별 종목을 148억 달러 순매도해 사상 최대였고, 기술 업종 자금 유출도 사상 최대였어(Reuters). 이 불안의 배경은 투자 규모야. 올해 대형 클라우드 기업들의 투자가 약 8,000억 달러, 내년엔 1.2조 달러 안팎이라는 추산이 나와 있고, 시장은 이 돈이 이익으로 돌아오는지를 점점 더 까다롭게 보고 있어(Reuters 10/23, Reuters 10/16).
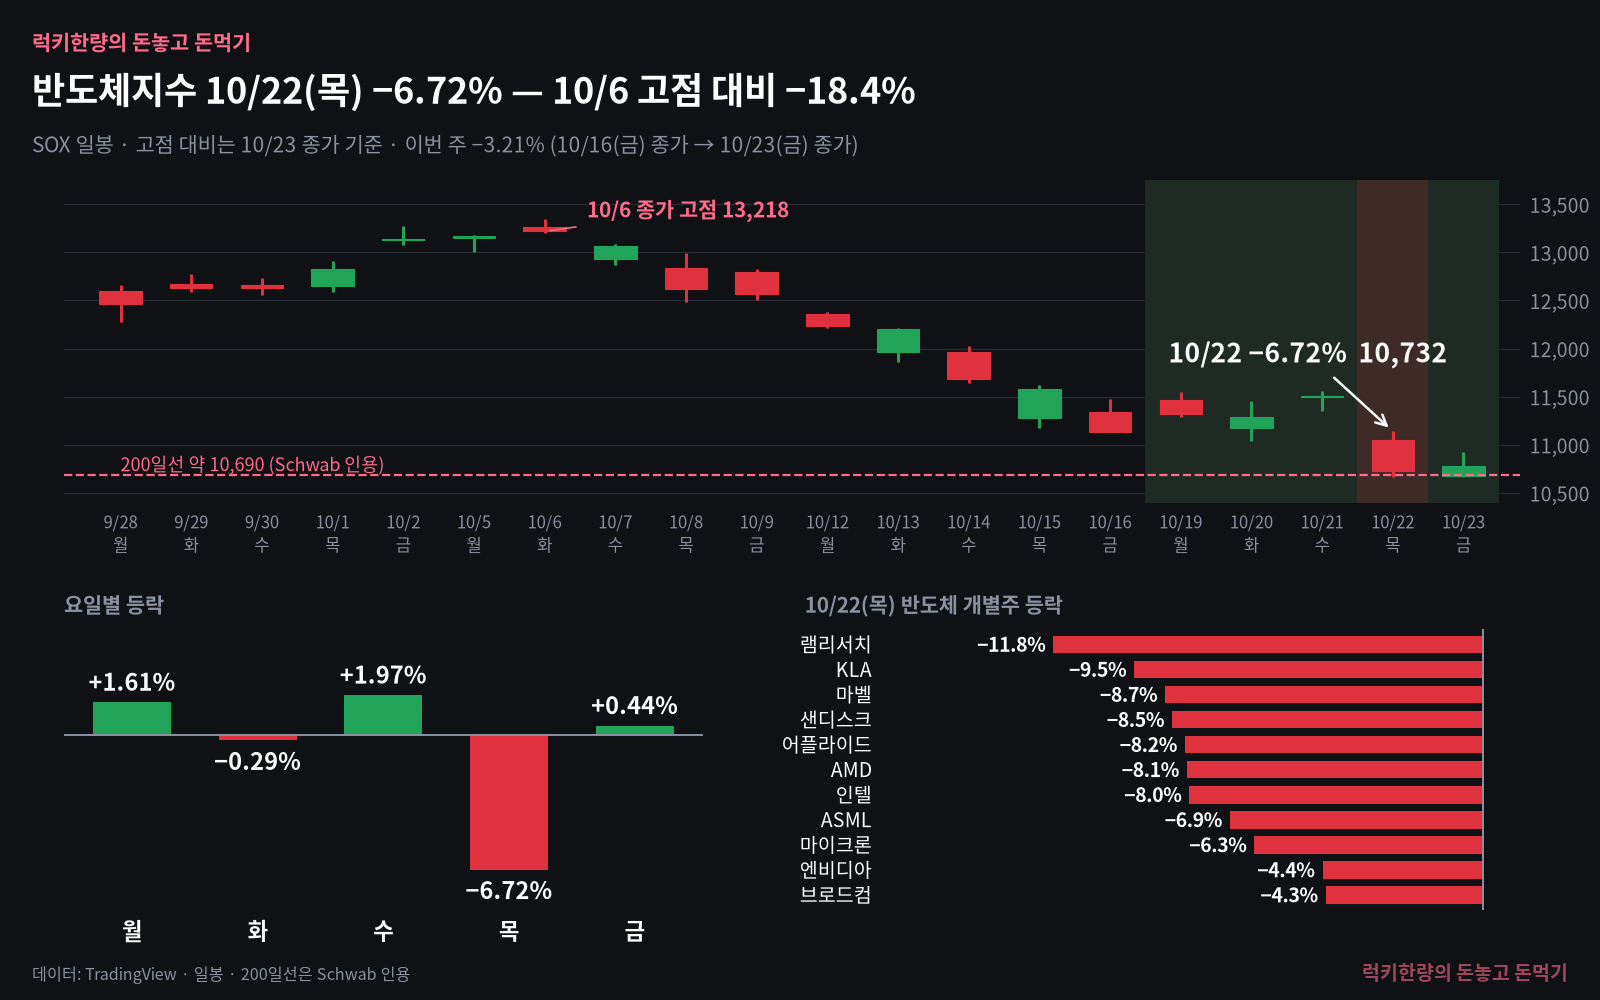
차트처럼 목요일 하루에 SOX가 −6.72%였고, 차트에 넣은 반도체 11개 종목은 모두 −4%~−12% 사이로 밀렸어. 엔비디아는 −4.40%였어. 이날 하락을 하나의 원인으로 설명한 기사는 없고, 로이터는 "AI 의구심 재점화"로 정리했어. 반도체지수는 금요일에 200일선(약 10,690) 근처에서 +0.44% 반등했어.
2. 기술주를 판 돈이 국채로 갔어.
목요일 미 10년물은 4.961%로 하루에 15.8bp 내렸어. 다우존스 집계로 2년여 만의 최대 일간 하락이야(Dow Jones). 한 주로는 5.081%에서 4.999%로 내려와 5% 아래에서 끝났어. 같은 날 금(−2.81%)과 비트코인(−3.09%)도 같이 빠졌고, 위험을 줄이는 쪽으로 돈이 움직인 하루였어. 연준은 9월에 2023년 이후 처음으로 금리를 올렸는데, 시장은 다음 주(10/28 현지) 회의에서 또 올릴 가능성을 5% 정도로만 보고 있고 12월 인상 확률은 80% 안팎으로 보고 있어(LSEG 자료 인용, Reuters).
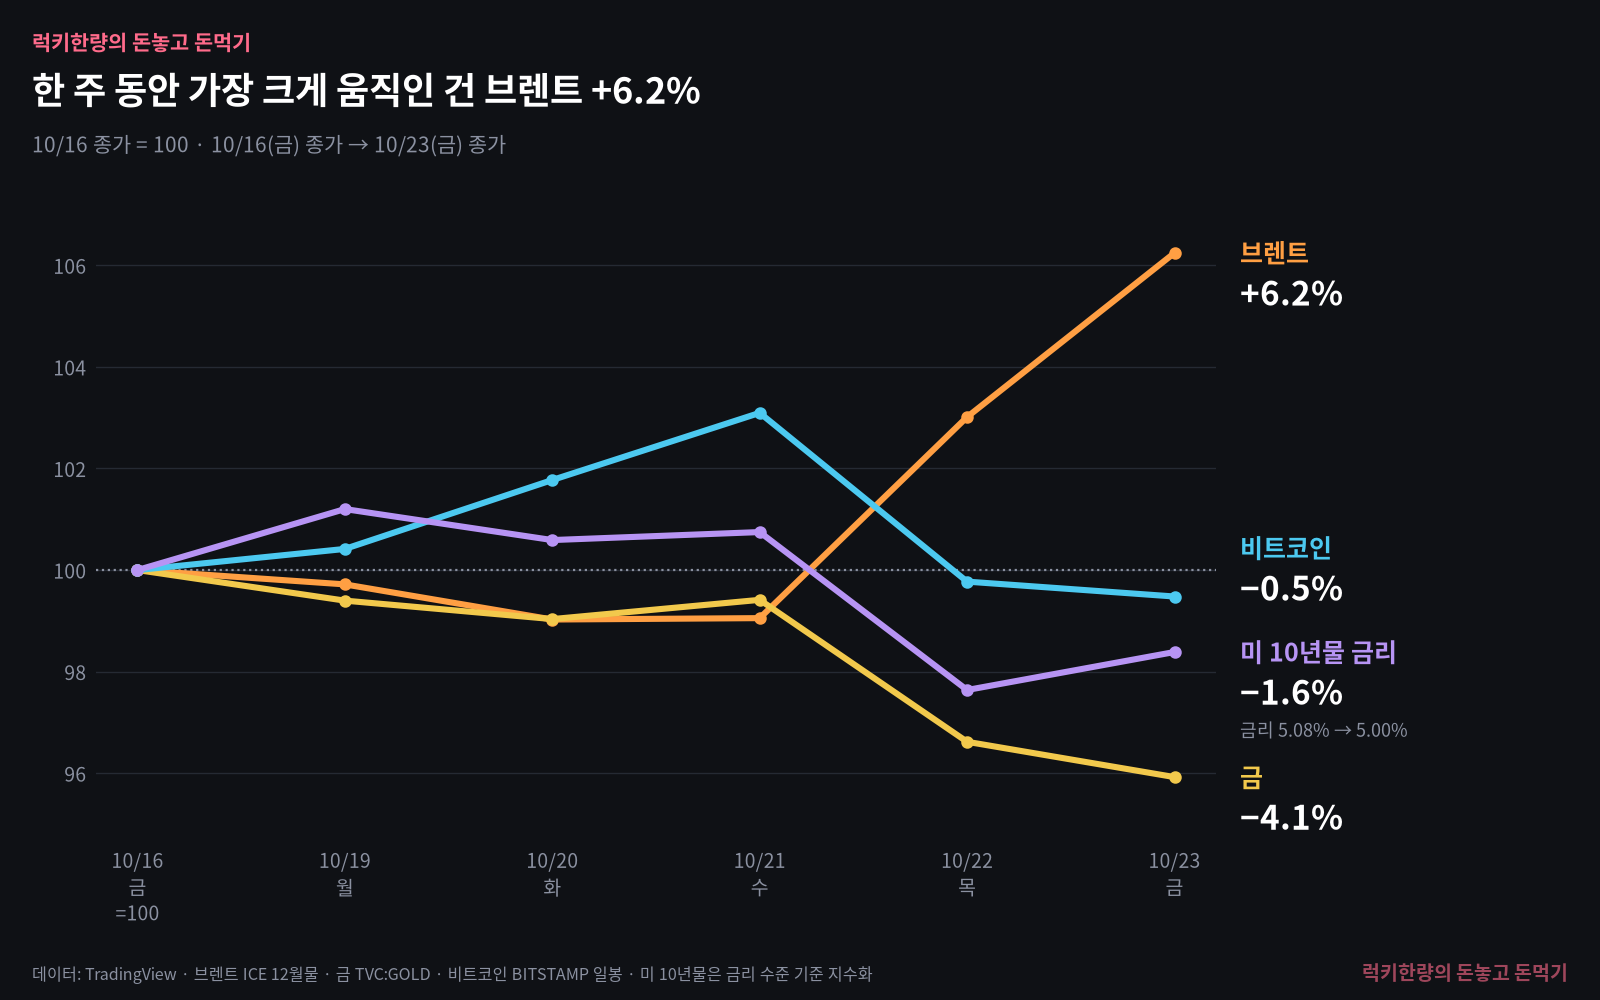
(10/16 종가를 100으로 맞춘 비교야. 10년물은 금리 수준(%)을 기준으로 맞췄어.)
3. 금요일엔 유가와 중동이 시장을 가져갔어.
이란이 공습이 다시 시작되면 걸프 지역 기지와 송유관까지 보복하겠다고 하자 브렌트 12월물이 116.72달러(+3.14%)로 4월 말 이후 최고 종가를 기록했어. WTI도 103.27달러(+3.82%)야. 주간으로 브렌트 +6.24%, WTI +4.29%야(Dow Jones). 에너지 업종 ETF(XLE)는 사상 최고를 찍었고, 다우는 아멕스(−3.68%, 인력 5% 감축 발표)에 눌려 −1.23%였어. 스페이스X가 기지국 확보 협상 중이라는 보도에 통신주도 갈렸어(위 커뮤니케이션 업종 참고). 물가 쪽 부담도 같이 봐야 해. 이번 주 S&P 글로벌 제조업 구매관리자지수는 56.0으로 2022년 5월 이후 최고였고 가격 항목도 높게 나왔어. 미시간대 1년 기대 인플레이션은 4.7%로 올랐어(Schwab).
이번 주 개인 투자자들이 많이 얘기한 종목
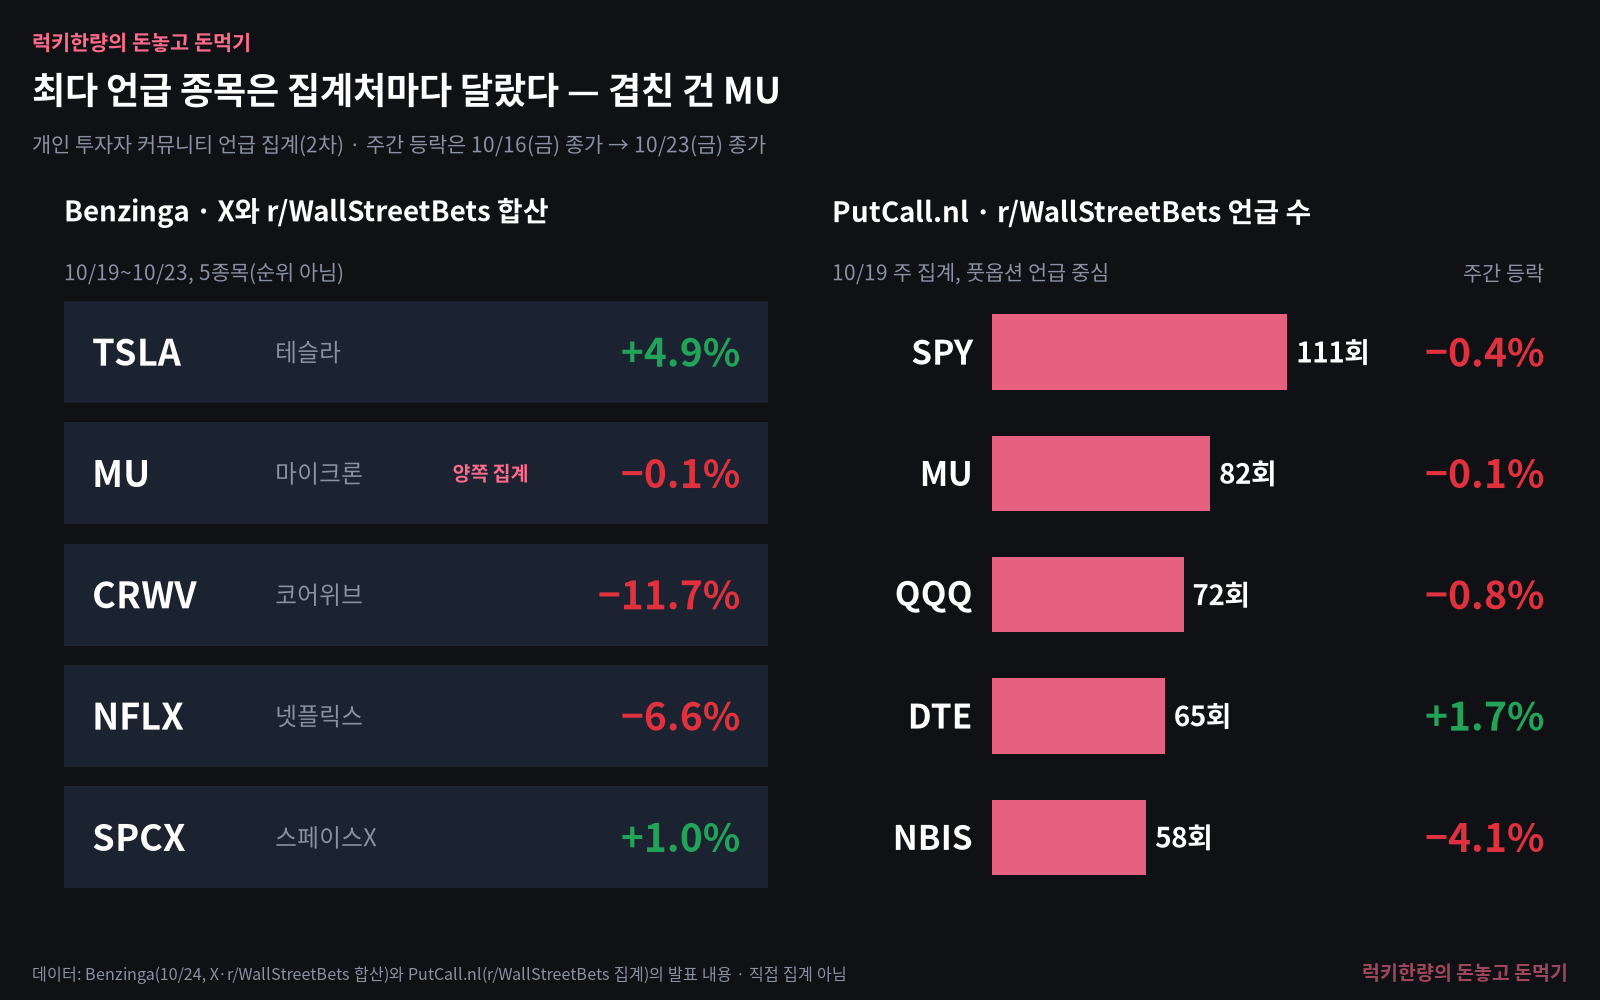
레딧·X 원문을 직접 집계한 게 아니야. 두 매체가 발표한 집계를 옮겼고, 레딧 원문은 확인하지 못해서 모두 2차 집계 기준이야. 두 집계는 겹치는 종목이 마이크론(MU) 하나뿐이야.
- Benzinga(10/24, X와 r/WallStreetBets 합산): 테슬라(TSLA), 마이크론(MU), 코어위브(CRWV), 넷플릭스(NFLX), 스페이스X(SPCX)를 꼽았어.
- PutCall.nl(r/WallStreetBets 언급 수, 10/19 주): SPY 111회, MU 82회, QQQ 72회, DTE 65회, 네비우스(NBIS) 58회야. 다섯 모두 풋옵션 언급이 키워드에 있었고, 사이트는 이를 풋 중심의 약세 기울기로 해석했어.
집계 대상과 방식이 달라서 어느 쪽이 맞다고 할 수는 없어. 아래는 Benzinga가 전한 개인 투자자 분위기에 가격 흐름을 붙인 거야(주간 등락은 종가로 직접 계산).
- 스페이스X(SPCX), 주간 +1.00% — 분위기: 밸류에이션에 의문을 던지는 투자자가 있었어. 10/20 장 마감 뒤 EPS 35센트(예상 16센트)를 냈고, 400억 달러 차입 비용이 오른다는 보도가 있었어. 수요일 +7.79%까지 갔다가 목요일 −9.14%로 반납했어.
- 테슬라(TSLA), 주간 +4.93% — 분위기: 주가 하락에 의문을 가진 투자자가 있었어. 10/21 3분기 조정 EPS 48센트로 예상을 웃돌았고 테슬라–스페이스X 합병설이 같이 나왔어. 목요일 −3.08%였어.
- 마이크론(MU), 주간 −0.15% — 분위기: 엇갈렸어. AI 메모리 낙관과 10/22 AI 인프라 비용 우려가 부딪쳤어. 목요일 −6.26%, 금요일 +2.46%로 한 주로는 거의 제자리야. 체감과 숫자가 다른 대표 종목이야.
- 코어위브(CRWV), 주간 −11.65% — 분위기: 부채 우려 뒤 약세로 돌아선 투자자가 여럿이었어. 이유는 위 "내린 종목의 이유"에 적었어.
- 넷플릭스(NFLX), 주간 −6.64% — 분위기: 저점 매수에 나선 투자자가 있었어. 10/20 EPS 87센트(예상 82센트)였지만 4분기 가이던스가 약했고 주가는 52주 저점 부근이야. 10/21 −5.31%, 10/22 +3.09%였어.
- 네비우스(NBIS), 주간 −4.07% — 한 X 집계 계정은 NBIS가 Citi와 35억 달러 시설 계약을 맺었지만 네오클라우드 업종이 눌려 있다고 설명했어(2차 집계 기준). 목요일 −7.23%였어.
같은 계정은 24시간 기준 TSLA 언급이 2,552회로 가장 많았고 CRWD(+124%)와 MRNA(+76%)가 급증했다고 적었는데, 집계 방식을 확인하지 못했고 그 게시물도 "관심이 곧 신호는 아니다"라고 끝맺었어.
이번 주에 나온 실적·공식 발표와 다음 주 일정의 연결
차트로 본 자리와 시나리오
(차트 신호는 매매 권유가 아니라 기술적 위치야. 이동평균선은 일봉 기준, 10/23 종가에서 계산한 값이야.)
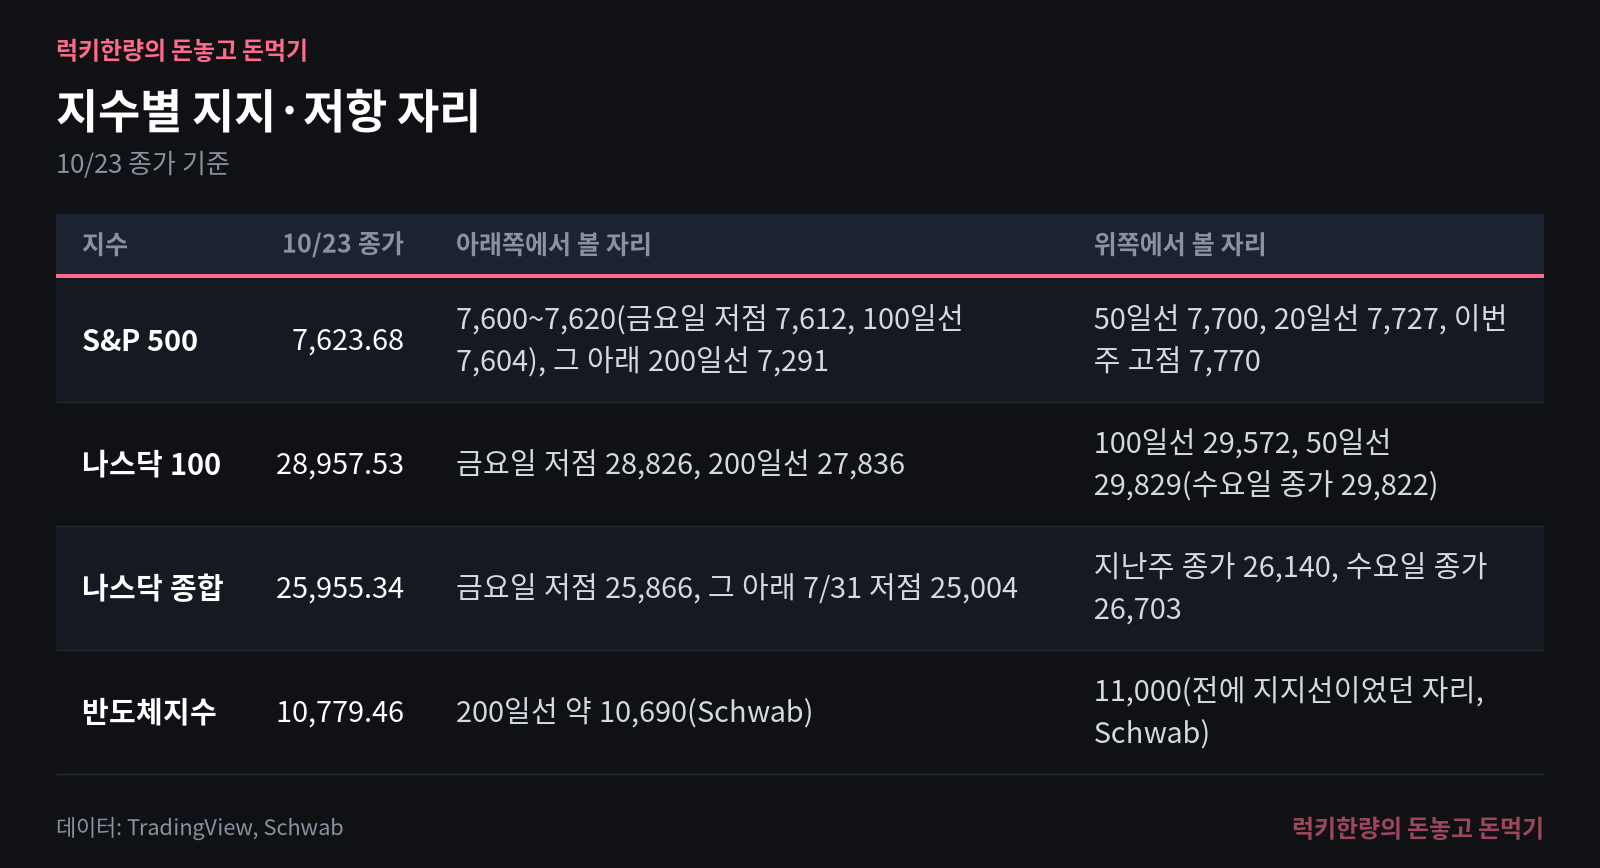
- 차트상 약세 흐름이야. 나스닥 100은 20일·50일·100일선 아래에 있고 200일선 위에 있어. S&P 500은 100일선 바로 위에서 버티는 중이야.
- 나스닥 종합은 26,000, 나스닥 100은 29,000이 의미 있는 지지선이었는데 금요일 종가가 둘 다 살짝 아래야(25,955 / 28,958). 반면 반도체지수는 금요일에 200일선에서 반등했어(Schwab).
다음 주 갈림길 3가지 (확률이 아니라, 어떤 조건에서 어떤 그림이 나올지에 대한 정리야)
- AI 투자비가 이익으로 돌아온다는 증거가 나오는 경우. 알파벳·마이크로소프트·아마존이 클라우드 성장과 투자 대비 이익을 보여주고, PCE도 예상 범위, 유가가 진정되면 반도체지수가 200일선에서 지지를 확인하고 나스닥 종합이 26,000을 되찾는지 보는 그림이야.
- 투자비만 늘고 수익이 흐린 경우. 메타 때처럼 실적은 좋은데 주가는 빠지는 반응이 반복되고 유가가 계속 오르면, S&P 500이 7,600 아래에서 마감하느냐가 첫 신호가 돼. 그 아래 눈여겨볼 자리는 200일선 7,291이야.
- 연준과 물가가 변수가 되는 경우. PCE가 예상보다 높거나 연준이 12월 인상을 시사하면 10년물이 5%를 다시 넘는지가 중요해져. 금리가 오르면 성장주가 부담을 받는 구조라서 나스닥이 먼저 흔들릴 수 있어.
Schwab은 다음 주를 "변동성 확대"로 봤고, 로이터는 이번 주를 "AI 랠리가 흔들리는 상황에서 실적과 연준이 시험대"라고 정리했어. 이번 주 나스닥은 대형주가 흔들려도 시장 전체가 같이 무너지지는 않았다는 점이 특징이야.
다음 주 일정과 볼 것 (한국시간)
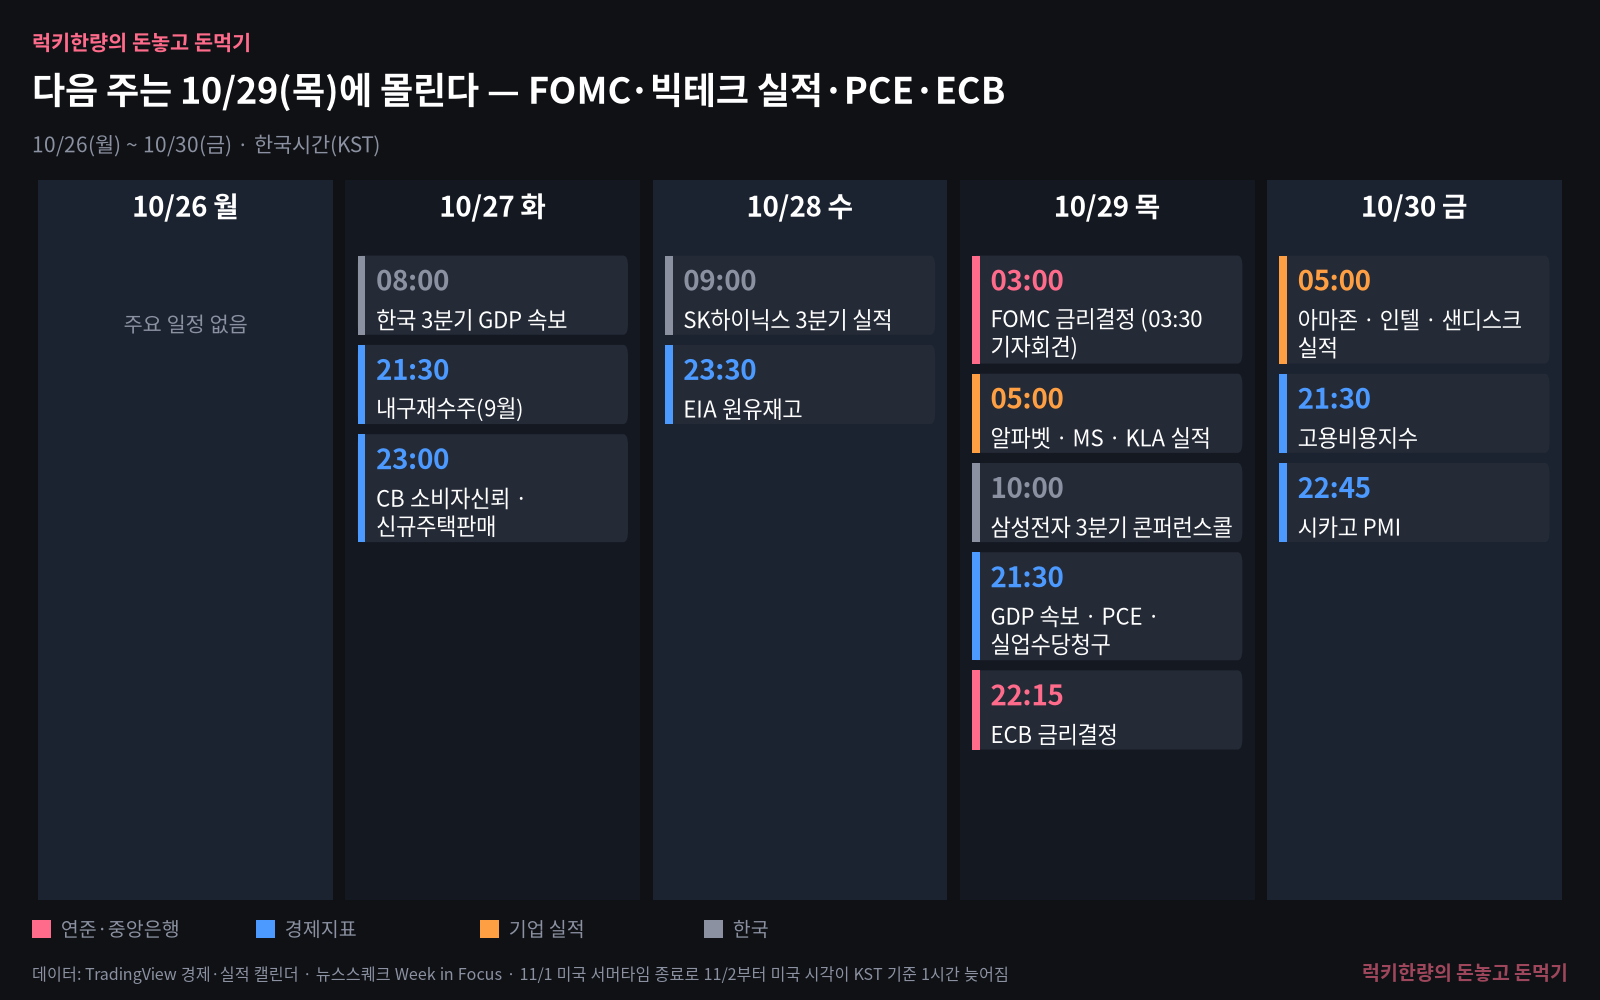
- 한국 쪽 일정: SK하이닉스 3분기 실적은 10/28(수) 09:00, 삼성전자 3분기 콘퍼런스콜은 10/29(목) 10:00이야(EBN). 한국 3분기 GDP 속보는 10/27(화) 08:00에 나오는 게 관례야. 이스라엘 총선이 27일에 있어서 중동 변수로 같이 봐야 해.
- 덱스콤 실적은 10/29 미국 장 마감 후(한국시간 10/30 새벽)라서 위 일정과 같이 봐야 해.
- 그다음 주(참고): 11/1(일) 미국 서머타임이 끝나서 11/2부터 미국 지표·장 시간이 한국시간으로 한 시간 늦어져. 미국 날짜로 애플·팔란티어 실적은 11/2, AMD는 11/3이고(한국시간으로는 각각 하루 뒤), 미국 중간선거는 11/3이야.
- 이번 주 상장사 전체로 보면 S&P 500 기업 3분의 1이 실적을 내. 3분기 S&P 500 이익은 지금까지 발표된 100여 곳 기준 1년 전보다 32% 넘게 늘 것으로 집계돼(LSEG 자료, Reuters).
다음 주에 볼 3가지
- 알파벳·마이크로소프트·아마존이 투자 가이던스를 어떻게 말하는지, 그리고 주가 반응이 메타와 같은지 다른지.
- 연준이 12월 인상에 대해 어떤 신호를 주는지와 PCE 숫자.
- 브렌트가 116달러대에서 더 오르는지, 10년물이 5%를 다시 넘는지.
이 글은 시장 정보를 정리한 것이고 투자 권유가 아니야. 투자 판단과 책임은 본인에게 있어.